Wer im vergangenen Jahr in Stockholm die Schlüssel für eine mietregulierte Wohnung bekam, hatte im Durchschnitt neun Jahre darauf gewartet1. Für eine Wohnung in der Innenstadt waren es einundzwanzig Jahre2. Das war nicht der Plan. Schweden wollte ein System, in dem die Mieten kollektiv ausgehandelt und unter dem Niveau gehalten werden, das der Markt verlangen würde. Das ist ein vernünftiges Ziel, und Schweden hat es erreicht. Die Warteschlange ist der Preis dieses Erfolgs. Bezahlt wird er in Jahren, und zwar von Menschen, die noch nicht mit am Tisch sitzen, wenn über diese Politik entschieden wird.
Dieses Muster wird durch die meisten Forschungsergebnisse bestätigt. Mietdeckel halten in einer Studie nach der anderen, was sie versprechen. Doch die Rechnung zahlen Menschen, von denen auf keinem Wahlplakat die Rede ist.
Das sauberste Experiment von allen
Durchgeführt hat es Berlin. Am 23. Februar 2020 trat der Mietendeckel in Kraft. Er galt für rund 1,5 Millionen Wohnungen, also für jede nicht geförderte Mietwohnung der Stadt, die vor 2014 fertiggestellt worden war, und fror ihre Miete auf dem Stand ein, der am 18. Juni 2019 wirksam vereinbart war3. Das Gesetz sagt es unverblümt: „ist eine Miete verboten, die die am 18. Juni 2019 (Stichtag) wirksam vereinbarte Miete überschreitet“. Neun Monate später folgte eine zweite Stufe: Bestandsmieten durften die Werte einer gesetzlichen Mietentabelle nur noch um höchstens zwanzig Prozent überschreiten und mussten sonst gesenkt werden. Die Tabelle reichte je nach Baualter und Ausstattung von 3,92 bis 9,80 Euro je Quadratmeter und lag im Schnitt bei etwa 6,28 Euro. Gebildet wurde sie aus dem Berliner Mietspiegel 2013, fortgeschrieben um sieben Jahre Reallohnwachstum4. Vermietern, die mehr verlangten, drohten Bußgelder von bis zu einer halben Million Euro.
Das war ein harter Deckel, jene Variante, über die Ökonomen ihre Lehrbuchkapitel schreiben. Ausnahmsweise wurde sie in einer großen europäischen Hauptstadt angewandt, und es gab eine saubere Kontrollgruppe mitten in derselben Stadt: Wohnungen, die ab 2014 fertiggestellt wurden, waren ausgenommen. Die Ergebnisse kamen schnell, und sie sind eindeutig.
Ein Balken nach unten, drei nach oben
Veränderung der Angebotsmieten unter dem Berliner Mietendeckel. Gedeckelte Wohnungen sind an ausgenommenen Berliner Wohnungen gemessen, früher gedeckelte an den dreizehn anderen deutschen Städten über 500.000 Einwohner; die beiden übrigen Balken zeigen die einfache Veränderung der durchschnittlichen Angebotsmiete.
Die Zahlen anzeigen
| Segment | Zeitraum | Veränderung der Angebotsmiete |
|---|---|---|
| Gedeckelte Wohnungen | erste vier Wochen | −7 bis −11 % |
| Ausgenommene Wohnungen in Berlin | erstes Jahr des Deckels | +9 % |
| Potsdam, direkt vor Berlin | erste Monate des Deckels | +12 % |
| Früher gedeckelt, nach dem Ende des Deckels | ab 2023, ggü. Szenario ohne Deckel | +10 bis +15 % |
In den vier Wochen nach dem Inkrafttreten sanken die Angebotsmieten der gedeckelten Wohnungen gegenüber den ausgenommenen um „sieben bis elf Prozent“, und das DIW-Team, das den Rückgang gemessen hat, führt ihn ursächlich auf den Deckel zurück5. Damit erfüllte die Regelung ihren Zweck. In denselben vier Wochen wurden in Berlin im Median 263 Wohnungen pro Woche zur Miete angeboten, gegenüber 619 pro Woche zwischen der Ankündigung des Deckels und seinem Inkrafttreten. Das Fazit der Autoren: Die Preise bei Neuvermietung sinken um mehr als zehn Prozent, doch zugleich „verknappt sich das Angebot an zu vermietenden Wohnungen um mehr als die Hälfte“. Die durchschnittlichen Angebotsmieten der ausgenommenen Wohnungen, die vom Mietendeckel nicht betroffen waren, stiegen derweil um etwa 1,40 Euro je Quadratmeter, was „einem Zuwachs von 9% im Zeitraum eines Jahres“ entspricht6. In Potsdam, gleich hinter der Berliner Landesgrenze, stiegen die Mieten um etwa zwölf Prozent5.
Die meisten Inserate hielten sich nicht an die Obergrenze. In den DIW-Daten nannte nur etwa ein Viertel der Anzeigen eine zulässige Miete5. Im letzten vom ifo ausgewerteten Quartal nannten „ca. 80% der Wohnungsannoncen“ eine Miete darüber. Viele davon nannten vermutlich die Miete aus dem Vertrag und nicht die tatsächlich verlangte, denn Vermieter schrieben zwei Mieten in den Vertrag: die gedeckelte, die gezahlt wurde, solange das Gesetz galt, und eine „Schattenmiete“, die fällig werden sollte, falls das Gesetz gekippt würde67.
Das Gericht, das nie über die Ökonomie entschied
Der Deckel wurde gekippt. Am 25. März 2021 erklärte der Zweite Senat des Bundesverfassungsgerichts das gesamte Gesetz für nichtig, und zwar aus Gründen, die mit der Frage, ob es wirkte, nichts zu tun hatten. Die Miethöhe für frei finanzierten Wohnraum, so das Gericht, gehöre zum bürgerlichen Recht, und dieses Feld habe der Bundesgesetzgeber bereits besetzt: „Mit den §§ 556 bis 561 BGB hat der Bundesgesetzgeber von der konkurrierenden Zuständigkeit für das Mietpreisrecht als Teil des bürgerlichen Rechts abschließend Gebrauch gemacht“8. Berlin hatte etwas geregelt, das zu regeln nicht Berlins Sache war. Laut Tenor ist das Gesetz mit den Zuständigkeitsregeln des Grundgesetzes „unvereinbar und nichtig“. Mehr sagt er nicht.
Damit griffen die Schattenmieten. Mieter, die bis dahin den gedeckelten Betrag gezahlt hatten, schuldeten nun auf einen Schlag die Differenz. Der Senat ging davon aus, dass rund 40.000 Berlinerinnen und Berliner dabei Hilfe brauchen könnten, und bot zinslose Darlehen an7. Das Experiment endete, ohne dass je eine zuständige Stelle darüber entschieden hätte, ob es eine gute Idee gewesen war.
Die Wohnungen, die der Deckel erfasst hatte, wurden am Ende teurer, nicht billiger9. Das ifo macht dafür das Regulierungsrisiko verantwortlich, das den Deckel überdauerte und vom Volksentscheid von 2021 über die Enteignung großer Wohnungsunternehmen wachgehalten wurde: Investoren preisen die Möglichkeit ein, dass Berlin erneut eingreift.
Der kurzfristige Schaden hielt nicht an. Der dünnere Markt, die schwierigere Suche und die eingefrorene Mobilität „hatten sich dagegen bis 2023 wieder weitestgehend aufgelöst“9. Die Anzeigen kamen zurück, die höheren Mieten blieben.
Berlin hatte etwas geregelt, das zu regeln nicht Berlins Sache war.
Was für den Deckel spricht
Nun zu den stärksten Argumenten für einen Mietdeckel. Sie sind stärker, als seine Gegner meist zugeben.
Zuerst Katalonien. Dort wurden die Mieten im September 2020 in 61 Gemeinden gedeckelt; achtzehn Monate später wurde das Gesetz für nichtig erklärt. Die Ökonomen, die das Gesetz untersucht haben, fanden um vier bis sechs Prozent niedrigere Mieten und bei keinem ihrer drei Maße einen Hinweis auf ein schrumpfendes Angebot: weder bei neu abgeschlossenen noch bei beendeten Mietverträgen noch beim aktiven Bestand an Mietwohnungen. Ihr Fazit: Mietregulierung könne die Mieten wirksam senken, ohne den Mietmarkt zwangsläufig schrumpfen zu lassen10. In den nicht regulierten Nachbargemeinden fanden sie sogar um 2,7 Prozent sinkende Mieten, also das Gegenteil der Berliner Erfahrung.
Zweitens tun Mietdeckel, was die Mieterverbände sagen: Sie verhindern, dass Menschen verdrängt werden. Die Studie aus San Francisco, die alle gegen Mietregulierung anführen, berichtet, die Regelung habe die Wahrscheinlichkeit, dass Mieter unter ihrer Adresse wohnen blieben, um fast 20 Prozent erhöht11. Der Effekt konzentrierte sich dort, wo eine Stadt ihn sich wünschen mag: Weiße Mieter lebten mit einer um 2,8 Prozentpunkte höheren Wahrscheinlichkeit noch in San Francisco, schwarze, hispanische und asiatischstämmige Mieter mit einer um 10,7, 10,1 beziehungsweise 6,4 Punkte höheren12. Für sehr viele Wähler ist das der ganze Sinn der Sache.
Drittens sieht das mildere deutsche Instrument ganz anders aus als das Berliner. Die Mietpreisbremse von 2015 begrenzt die Miete bei Neuvermietung auf zehn Prozent über der ortsüblichen Vergleichsmiete. Ausgenommen sind Wohnungen, die nach dem 1. Oktober 2014 erstmals genutzt und vermietet wurden, also praktisch Neubauten, und die erste Vermietung nach einer umfassenden Modernisierung13. Die Evaluierung, die das Bundesjustizministerium selbst in Auftrag gegeben hatte, ergab, dass die Bremse wie beabsichtigt wirkte: Bei ihrer Einführung sanken die Mieten im regulierten Bestand um etwa zwei bis drei Prozent. Das Fazit der Gutachter: Die Datenlage „spricht eher für eine Neubau anregende Wirkung der Regulierung“, weil sich Neubau dank der Ausnahme lohnte14. Die in einer Fachzeitschrift erschienene Folgestudie fällt weniger erfreulich aus. Sie findet, dass die Bremse die Mieten im ausgenommenen Teil des Marktes nach oben trieb und dass besser verdienende Mieter in regulierten Gebieten seltener umzogen, ein Zeichen dafür, dass Wohnungen und Haushalte nicht mehr zueinander passen15. Einen Scherbenhaufen wie in Berlin hat aber niemand gefunden.
Viertens erweist sich der billigste Einwand als falsch. Der übliche Spott lautet, Vermieter umgingen die Bremse einfach, indem sie Wohnungen möbliert vermieten. Das Bundesjustizministerium ließ das in einer Studie untersuchen. Sie kommt zu dem Ergebnis, dass „es keine Indizien für eine umfassende strategische Umwandlung gibt“. Vermieter möblierter Wohnungen scheinen allerdings ihre Möblierungszuschläge erhöht zu haben, signifikant aber nur bei Wohnungen, die vermutlich zum vorübergehenden Gebrauch und damit außerhalb der Bremse vermietet werden. Bei Wohnungen, die vermutlich an die Bremse gebunden sind, sanken die Zuschläge eher16.
Fünftens ist die Forschung selbst gespaltener, als das Fach nach außen erkennen lässt. Konstantin Kholodilin, der fast die gesamte Literatur ausgewertet hat, urteilt bei der Wohnqualität unverblümt: Alle Studien außer Lind (2015) deuteten darauf hin, dass Mietregulierung zu einer Verschlechterung führe17. Beim Neubau, dem Lieblingsargument der Kritiker, ist er vorsichtiger: Diese Wirkung sei von allen die unklarste. Mehr als die Hälfte der Studien findet einen negativen Effekt, mehrere aber gar keinen. Das grundsätzliche Plädoyer hielt Richard Arnott schon vor dreißig Jahren. Er räumte ein, dass Regulierungen der ersten Generation schädlich waren, und argumentierte dann, die modernen seien etwas ganz anderes: Die Argumente gegen Mietregulierung der zweiten Generation seien so schwach, dass Ökonomen ihren Widerstand zumindest abschwächen sollten18. Außerdem vertrat er die Ansicht, die Gewissheit des Fachs habe hier eine ideologische Komponente.
Wer zahlt
Der Deckel wirkt also. Die Frage ist, für wen, und darauf geben die Zahlen eine klare Antwort.
Diamond, McQuade und Qian haben für San Francisco Gewinne und Verluste beziffert. Geschützte Mieter gewannen zwischen 2.300 und 6.600 Dollar pro Person und Jahr, zusammen im Barwert etwa 2,9 Milliarden Dollar. Die Mieter der Stadt insgesamt verloren etwa 2,9 Milliarden Dollar, weil das Mietangebot der Stadt um sechs Prozent schrumpfte (in den erfassten Gebäuden um fünfzehn Prozent) und die Mieten deshalb um 5,1 Prozent stiegen. Beide Zahlen sind gleich groß, was die Autoren mit einiger Überraschung vermerken. Zweiundvierzig Prozent des Verlusts trugen Menschen, die bei der Gesetzesänderung noch nicht in San Francisco lebten11. Ihr eigenes Fazit lautet, die bisherigen Mieter hätten zwar gewonnen, das gehe aber zulasten künftiger Einwohner, die große Wohlfahrtsverluste erlitten11.
Jede Wohnungspolitik ist eine Regel darüber, wer dazugehört.
Die Studie über das Ende der Mietregulierung in Cambridge nähert sich der Frage von der anderen Seite und weist in dieselbe Richtung. Als Massachusetts 1995 die Mietregulierung abschaffte, stiegen die Immobilienwerte in Cambridge, und der größte Teil dieses Zuwachses stammte, wie die Autoren schreiben, aus der Wertsteigerung von Gebäuden, die nie reguliert gewesen waren, aber in der Nähe regulierter standen19. Die Regulierung hatte den Wert des Viertels gedrückt, nicht nur den der regulierten Wohnungen. In der Fassung als Arbeitspapier fügen die Autoren fairerweise hinzu, dass eine Mehrheit der Einwohner von Cambridge für die Beibehaltung gestimmt hatte; der Medianwähler in Cambridge habe den Nutzen der Mietregulierung also höher eingeschätzt als ihre Kosten20.
Jede Wohnungspolitik ist eine Regel darüber, wer dazugehört. Ein Mietdeckel zieht diese Linie an der Wohnungstür derer, die schon einen Mietvertrag haben. Zu ihnen ist er großzügig, und die Rechnung zahlt, wer als Nächstes kommt: das Paar, das für eine neue Stelle umzieht, der Dreiundzwanzigjährige, die Geflüchtete, wer gerade eine Ehe hinter sich lässt. Keiner von ihnen wählt mit, wenn über diese Politik entschieden wird, denn keiner von ihnen wohnt schon dort.
Der Dauerzustand
Der Berliner Deckel hielt dreizehn Monate. Wer sehen will, wie ein Mietdeckel nach achtzig Jahren aussieht, muss zurück nach Stockholm.
Wie ein Mietdeckel nach achtzig Jahren aussieht
Durchschnittliche Wartezeit in der Stockholmer Wohnungswarteschlange für die 2025 tatsächlich vergebenen Wohnungen.
Die Zahlen anzeigen
| Art der Wohnung | Durchschnittliche Wartezeit in Jahren, 2025 |
|---|---|
| Innenstadt | 21 |
| Befristete Verträge | 12,5 |
| Stadt Stockholm | 12,4 |
| Seniorenwohnungen | etwa 10 |
| Reguläre Wohnungen | 9,0 |
| Neubauwohnungen | 5,8 |
| Studentenwohnungen | 4,5 |
Der Durchschnitt von neun Jahren gilt für alle regulären Mietwohnungen, die über die Warteschlange vergeben wurden, innerhalb und außerhalb der Region Stockholm. Er verdeckt eine Warteschlange, die in Wahrheit eine Rangordnung ist: zwölfeinhalb Jahre für einen befristeten Vertrag, etwas über zwölf für die Stadt Stockholm selbst, einundzwanzig für die Innenstadt. Auf eine Studentenwohnung wartet man viereinhalb Jahre, auf eine Neubauwohnung weniger als sechs. Zum Teil wirkt darin das Angebotsargument mitten im Zuteilungssystem, zum Teil liegt es daran, dass viele Neubauten weniger zentral gelegen sind.
Dazu zwei Einschränkungen. Das Register ist keine Warteliste verzweifelter Menschen: Ende 2025 waren 894.592 Personen registriert, und nur 88.918 von ihnen, jeder zehnte, stellten im Lauf des Jahres mindestens fünf Bewerbungen1. Und die neun Jahre sind ein Durchschnitt, kein Strafmaß. Die Behörde selbst schreibt, dass die meisten Registrierten nicht aktiv suchen und dass es von ein paar Wochen bis zu zwanzig Jahren und mehr dauern kann, eine Wohnung zu bekommen2.
Doch der Untermietmarkt verrät, was die Warteschlange wert ist. Laut Gesetz darf eine regulierte Wohnung höchstens zur Hauptmiete untervermietet werden, möbliert mit einem Aufschlag von höchstens 15 Prozent. Trotzdem wird teurer untervermietet. Die Regierungskommission zum Mietmarkt berichtete 2025, dass die inserierten Untermieten im Großraum Stockholm 2016 um 72 Prozent über den Hauptmieten lagen. Boverket, die nationale Wohnungsbaubehörde, schätzte den gesamten Untermietmarkt, vermietetes Wohneigentum eingeschlossen, für 2018 auf mehr als 200.000 Vermietungen im Jahr, warnte aber: „det finns en stor osäkerhet rörande andrahandsmarknadens omfattning“ (über den Umfang des Untermietmarkts herrsche große Unsicherheit)21. Wenn man eine regulierte Wohnung neun Jahre lang nicht bekommt, sie aber sofort mit 72 Prozent Aufschlag zur Untermiete haben kann, ist die regulierte Miete weniger ein Preis für Wohnraum als ein Lotterielos mit Wiederverkaufswert.
Wien, die gute Antwort
Die ernsthafte Erwiderung auf all das heißt Wien.
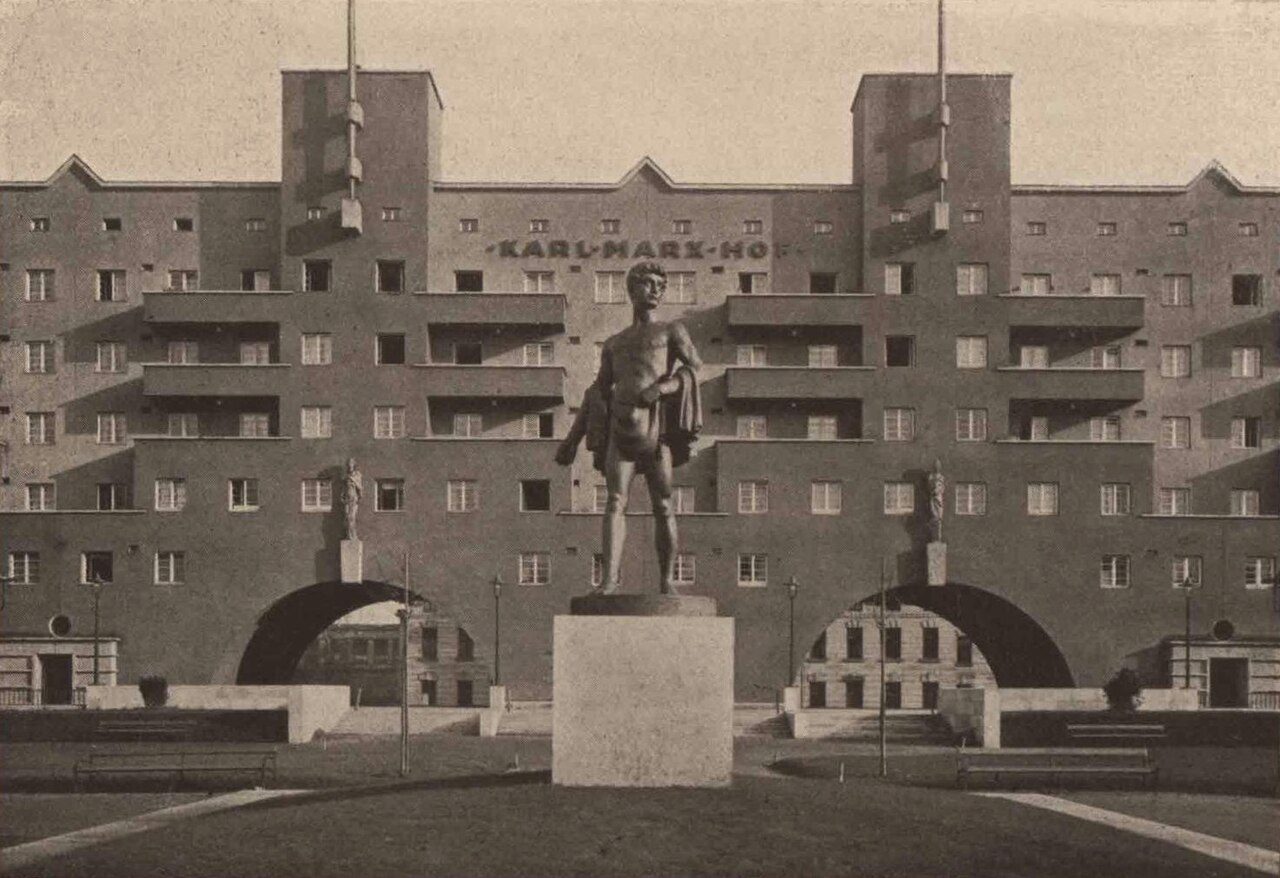
Zwanzig Prozent der Wiener Haushalte leben in einer Gemeindewohnung, weitere zweiundzwanzig Prozent in einer Genossenschaftswohnung. Zusammen leben also 42 Prozent der Haushalte in Wohnungen, bei denen es nicht um die höchstmögliche Rendite geht22. Das zeigt sich daran, was Mieter zahlen. In einem Vergleich von New York, Berlin und Wien aus dem Jahr 2021 lag der Anteil der Mieter, die mehr als dreißig Prozent ihres Einkommens für die Miete ausgeben, in New York bei 48 Prozent, in Berlin bei 40 und in Wien bei 3223. Erreicht hat Wien das, indem es für ein Fünftel seiner Haushalte selbst der Vermieter ist und seit einem Jahrhundert baut, nicht indem es private Mieten stärker deckelt als Deutschland.
Der Haken: Auch Wien ist ein System für die, die schon dazugehören, und das sagen Wiener Forscher selbst. Um auf die Liste zu kommen, braucht man zwei Jahre ununterbrochenen Hauptwohnsitz in der Stadt. Vergeben wird dann nach Punkten, und bis zu 45 davon gibt es allein für die Wohndauer; ab zwanzig Jahren erhält man das Maximum. Andere Kriterien können mehr zählen, etwa wenn man unter 25 ist und keinen eigenen Mietvertrag hat, aber den Wohndauer-Bonus kann kein Neuankömmling erwerben24. Das Einkommen wird beim Einzug geprüft und danach nie wieder. Ein Haushalt, dem es später gut geht, behält also die Wohnung2526. Mietverhältnisse halten lange: In ganz Österreich besteht ein Mietvertrag im Gemeindebau im Schnitt schon seit 16,7 Jahren, bei privater Hauptmiete seit sieben, und die meisten österreichischen Gemeindewohnungen liegen in Wien22. Kadi und seine Mitautoren urteilen, der Zugang für Neuankömmlinge in der Stadt sei schwieriger geworden, und der Vorrang für Alteingesessene benachteilige vor allem Zuwanderer23. Außerdem hat Wien 2004 aufgehört, Gemeindewohnungen zu bauen, und erst 2015 wieder damit angefangen; die geplanten 4.000 neuen Gemeindewohnungen bis 2025 nennen die Autoren einen Tropfen auf den heißen Stein, angesichts einer Stadt, die bis 2030 voraussichtlich um mehr als 150.000 Menschen wächst23.
Das ist kein Grund, Wien abzutun; sein Ergebnis ist mit großem Abstand besser als das von Berlin oder New York. Nur ist das System nicht dafür gebaut, Neuankömmlinge aufzunehmen. Es ist eine sehr große, sehr gut geführte Spielart desselben Handels: hervorragende Bedingungen für alle, die drin sind, lange Wartezeiten für alle anderen.
Was Ökonomen denken
Ökonomen sind sich hier bekanntlich fast einig: In einer Umfrage von 1990 unter amerikanischen Ökonomen stimmten 93,5 Prozent ganz oder mit Einschränkungen der Aussage zu, eine Mietobergrenze verringere Menge und Qualität des verfügbaren Wohnraums18. Diese Einigkeit sollte man genauer ansehen, statt sie nur zu beschwören, denn sie ist mit der Zeit konkreter geworden.
Dieselben Ökonomen, dieselbe Woche, gegensätzliche Antworten
Das US-Panel des Clark Center Forum beantwortete am 12. November 2025 drei Fragen zum Wohnungsmarkt in New York.
Die Zahlen anzeigen
| Aussage | Stimme voll zu | Stimme zu | Unsicher | Stimme nicht zu | Stimme gar nicht zu |
|---|---|---|---|---|---|
| Ein vierjähriger Mietenstopp würde die Verfügbarkeit bezahlbaren Wohnraums erheblich verbessern | 0 | 6 | 8 | 47 | 40 |
| Derselbe Mietenstopp würde private Wohnungsinvestitionen in der Stadt erheblich hemmen | 29 | 56 | 11 | 3 | 0 |
| Eine Lockerung der Flächennutzungsregeln würde private Wohnungsinvestitionen erheblich ankurbeln | 46 | 52 | 2 | 0 | 0 |
Nach Sicherheit gewichtete Anteile, wie vom Clark Center Forum veröffentlicht; wegen Rundung ergeben die Zeilen nicht unbedingt 100. Die Grafik zeigt die Summe aus voller und einfacher Zustimmung.
Im November 2025 wurde das Panel gefragt, ob ein vierjähriger Mietenstopp für New Yorks mietstabilisierte Wohnungen die Verfügbarkeit bezahlbaren Wohnraums für Haushalte mit niedrigem und mittlerem Einkommen erheblich verbessern würde. Sechs Prozent stimmten zu. Die Frage, ob eine Lockerung der Flächennutzungsregeln und anderer regulatorischer Hürden für den Bau in New York (ohne Mietenstopp) die privaten Wohnungsinvestitionen in der Stadt in den nächsten zehn Jahren erheblich ankurbeln würde, bejahten achtundneunzig Prozent27. Dieselben Leute, dieselbe Umfrage, dieselbe Woche: Sie glauben, dass sich etwas tun lässt, nur eben nicht mit einem Mietenstopp.
Die Einigkeit hat allerdings Grenzen. Als das europäische Panel 2019 gefragt wurde, ob es großen europäischen Städten besser ginge, wenn Regierungen mehr gegen Gentrifizierung täten (mit Mietzuschüssen, öffentlichen Investitionen in Wohnraum, Bauleitplanung und Ähnlichem), gingen die Antworten auseinander: 41 Prozent unsicher, 42 Prozent dagegen, 16 Prozent dafür28. Bei der allgemeinen Frage, ob der Staat beim Wohnen handeln soll, sind sich Ökonomen alles andere als einig. Was sie nicht verteidigen wollen, ist die Preisobergrenze selbst.
Also bauen: das Problem mit Houston
Die Alternative heißt: bauen. Um sie rankt sich eine Legende, die man etwas stutzen muss.
Die Legende lautet: Houston habe die Zonenplanung abgeschafft, jeden überall alles bauen lassen, dadurch die Mieten niedrig gehalten und so bewiesen, dass das Angebot die ganze Antwort sei. Fast jeder Teil davon ist wackliger, als er klingt. Houston hat tatsächlich keine Zonenplanung, aber es hat privatrechtliche Nutzungsbeschränkungen, Mindestvorgaben für Stellplätze und Mindestgrundstücksgrößen: 3.500 Quadratfuß innerhalb der Stadt und 5.000 im Umland unter städtischer Zuständigkeit; kleinere Grundstücke, bis hinunter zu durchschnittlich 1.400 Quadratfuß, sind nur erlaubt, wenn der Bauträger Freiflächen schafft oder andere Auflagen erfüllt29. Eine weitere Regel erlaubt es den Eigentümern eines einzelnen Straßenzugs oder eines größeren Gebiets, eine Mindestgrundstücksgröße zu beantragen, die mindestens siebzig Prozent ihrer Grundstücke schon erreichen30. Nach dem gängigen wissenschaftlichen Maß dafür, wie stark ein Wohnungsmarkt reguliert ist, ist Houston überhaupt kein Ausreißer. Im Wharton-Index liegt es weniger als ein Zehntel einer Standardabweichung vom nationalen Mittel entfernt, in einer Gruppe von Märkten, die nach dem Maß der Autoren ein durchschnittliches Regulierungsklima bei der Flächennutzung haben31.
Zudem lässt in Houston die Bezahlbarkeit nach. Die Medianmiete stieg im Verhältnis zum Median-Haushaltseinkommen von 18,8 Prozent im Jahr 2010 auf 21,7 Prozent 2024, während der Wert in San Francisco unverändert bei 21,6 Prozent blieb. Die Schwachstelle sind die Einkommen: In Houston wuchs das Median-Haushaltseinkommen so langsam wie in keiner anderen der zehn großen Metropolregionen, die unten verglichen werden, um 50,9 Prozent, während die Mieten um 73,6 Prozent stiegen32. Houston baut viel, und es ist günstig. Günstiger geworden ist es nicht.
Tokio ist das bessere Beispiel, doch auch hier gibt es Vorbehalte. Japans Verbraucherpreisindex für private Mieten steht bei 100,7 (Basis 2020) und damit unter dem Stand von 1993, während das allgemeine Preisniveau um etwa siebzehn Prozent stieg. Inflationsbereinigt entspricht das einem Rückgang um rund fünfzehn Prozent in zweiunddreißig Jahren33. Eine schrumpfende Stadt erklärt das nicht: Tokios Bevölkerung wuchs von 11,8 Millionen 1995 auf 14,2 Millionen 2024, und ihr Anteil an einer stagnierenden Gesamtbevölkerung von 9,4 auf 11,5 Prozent34. Japan baut tatsächlich, nach nationalen statt kommunalen Flächennutzungsregeln, und Tokio baut je Einwohner netto fast doppelt so viele Wohnungen hinzu wie England35.
Doch drei Dinge machen das Bild komplizierter. Die andere amtliche Statistik, die Wohnungs- und Grundstückserhebung (Housing and Land Survey), meldet für 2018 bis 2023 steigende Mieten, und zwar um 7,1 Prozent36. Die beiden Statistiken messen Verschiedenes: Der Verbraucherpreisindex verfolgt dieselben Wohnungen über die Zeit, und japanische Mieten ändern sich innerhalb eines Mietverhältnisses kaum. Bei ihm ist also am wenigsten Bewegung zu erwarten. Die Preise für Eigentumswohnungen in Tokio sind seit 2012 um etwa 136 Prozent gestiegen, während sich die Mieten nicht rührten37. Und rund vierzig Prozent der japanischen Baubeginne werden durch abgerissene oder stillgelegte Wohnungen aufgewogen, auch weil ein japanisches Holzhaus in etwa zwei Jahrzehnten auf null abgeschrieben wird. „Baubeginne“ und „neue Wohnungen“ sind also nicht dieselbe Zahl38.
Den saubersten Beleg liefert ein Ort, den niemand auf ein Plakat druckt.
Wo am meisten gebaut wurde, sanken die Mieten oder stiegen kaum
Genehmigte Wohnungen je 1.000 Einwohner und Jahr, 2021–2025, gegenüber der Veränderung der Angebotsmieten in den vier Jahren bis August 2026. Austin ist hervorgehoben.
Die Zahlen anzeigen
| Großraum | Genehmigte Wohnungen je 1.000 Einwohner und Jahr, 2021–2025 | Angebotsmieten, Aug. 2022 bis Aug. 2026 |
|---|---|---|
| Austin | 15,5 | −10,8 % |
| Houston | 9,1 | +3,6 % |
| Phoenix | 9,0 | −1,0 % |
| Dallas | 8,9 | −0,8 % |
| Seattle | 5,3 | +7,5 % |
| Miami | 3,4 | +6,0 % |
| New York | 2,9 | +17,4 % |
| Los Angeles | 2,3 | +8,3 % |
| San Francisco | 2,0 | +17,8 % |
| Chicago | 1,8 | +22,9 % |
Austin genehmigte 2021 bis 2025 jährlich 15,5 Wohnungen je tausend Einwohner, etwa siebzig Prozent mehr als Houston und rund achtmal so viele wie San Francisco39. Zwischen August 2022 und August 2026 sanken dort die Angebotsmieten um 10,8 Prozent, mit großem Abstand der stärkste Rückgang in der Gruppe und mehr als das Zehnfache des nächstgrößten40. Das Muster im Diagramm ist nicht zu übersehen, und es liegt nicht an der Auswahl texanischer Städte: Phoenix hielt bei neun je tausend die Mieten ungefähr stabil, ebenso Dallas, während in Chicago und San Francisco, die etwa zwei Wohnungen je tausend Einwohner genehmigten, die Mieten um 23 beziehungsweise 18 Prozent stiegen.
Der Effekt ist real und groß, aber er braucht Jahre, und Wunder wirkt er nicht. Austin brauchte einen Bauboom und etwa drei Jahre für einen Rückgang um zehn Prozent, und gemessen wird dieser Rückgang vom Gipfel eines Anstiegs in der Pandemie aus: Seit August 2019 sind Austins Angebotsmieten um 16 Prozent gestiegen, das ist allerdings immer noch der kleinste Anstieg unter den zehn40. Und die meistzitierte Zahl der gesamten Angebotsliteratur wurde gerade in Richtung null korrigiert. Die Schätzung von Hsieh und Moretti, eine Lockerung der Flächennutzungsregeln in drei Städten würde das amerikanische BIP um 3,7 Prozent steigern, zog einen Kommentar nach sich, der in derselben Zeitschrift erschien. Er berichtet von einer gescheiterten Replikation, von Fehlern im Code und davon, dass der Effekt in einem korrigierten Modell um zwei Größenordnungen kleiner sei als von den Autoren angegeben4142. Mehr Wohnungsbau senkt die Mieten. Die Volkswirtschaft krempelt er nicht um.
Der Rest des Werkzeugkastens
Wenn kein Deckel, was dann? Jeder Kandidat hat eine echte Schwachstelle, und meist ist es dieselbe: Das Geld sickert zum Vermieter durch.
Mietzuschüsse sind das Instrument, zu dem Ökonomen greifen, weil sie armen Mietern helfen, ohne den Preis zu verzerren. Das Problem ist, bei wem das Geld am Ende ankommt. Gabrielle Facks Studie zum französischen System ergab, dass die Miete je Quadratmeter um 78 Cent stieg, wenn der Zuschuss je Quadratmeter um einen Euro stieg: „78 % des aides au logement ont été absorbées par la hausse des loyers“43. Hob man die Obergrenze der amerikanischen Mietgutscheine um einen Dollar an, stiegen die Mieten der Gutscheininhaber nach Collinson und Ganong um 46 Cent; nur 11 Prozent (0,05/0,46) der zusätzlichen Staatsausgaben flossen in eine beobachtbar bessere Wohnung oder Wohngegend44. Eine finnische Schätzung von 60 bis 70 Cent hielt nicht stand, als andere Forscher sie mit denselben Daten nachrechneten, und deren eigene Studie fand, dass die Mieten dort nicht sprangen, wo der Zuschuss sprang45. Die deutsche Erfahrung zeigt zumindest die fiskalische Größenordnung: Die Wohngeldreform vom Januar 2023 ließ die Zahl der Empfängerhaushalte binnen eines Jahres von 652.000 auf 1,17 Millionen steigen und die Ausgaben von 1,8 auf 4,3 Milliarden Euro46. Das Geld hilft wirklich, aber in Frankreich und den USA floss ein großer Teil davon in höhere Mieten.
Kündigungsschutz ist das unterschätzte Instrument. Er liefert das meiste von dem, was Mieter wollen, nämlich nicht umziehen zu müssen, und setzt dabei keinen Preis fest. Kholodilins langfristiger Index der Mietmarktregulierung für 101 Länder behandelt Mietregulierung, Kündigungsschutz und Wohnraumbewirtschaftung als drei getrennte Dinge und stellt fest, dass sie weltweit still und leise voneinander entkoppelt wurden: Die Intensität der Mietregulierung gehe langsam, aber stetig zurück, während sich der Kündigungsschutz weltweit auf relativ hohem Niveau stabilisiert habe47. Das deutsche Recht ist hier das Vorbild: Verträge sind unbefristet, und ein Vermieter darf nicht kündigen, um die Miete zu erhöhen48. Umsonst ist das nicht. Kholodilin weist darauf hin, dass eine vermietete Wohnung in Deutschland beim Verkauf deutlich weniger erzielt als eine identische leere47; die Kosten zeigen sich also im Wert der Immobilie statt in der Miete.
Die kleineren Instrumente lohnen sich, man sollte sie aber nicht überschätzen. Eine Leerstandsteuer wirkt auf den Leerstand: Die französische Variante senkte die Leerstandsquote um etwa 13 Prozent, allerdings konnte die Studie die Mieten gar nicht untersuchen49. Schärfere Regeln gegen Kurzzeitvermietung helfen ein wenig. Das Berliner Verbot senkte die Angebotsmiete einer durchschnittlichen Wohnung in den bei Airbnb beliebtesten Bezirken um bis zu etwa 30 Euro im Monat; seine Änderung von 2018 hatte keine messbare Wirkung50. Keines von beiden ist für sich genommen eine Wohnungspolitik.
Die Bilanz
Also: Wirkt ein Mietendeckel?
Ja, bei dem, wofür er gemacht ist. Er senkt sofort die Miete der Wohnungen, die er erfasst, und er hält Bestandsmieter in ihren Wohnungen, auch jene, denen Verdrängung am ehesten droht. Das sind echte Vorzüge, und wer für einen Deckel kämpft, weiß, was er fordert. Wo der Deckel mild und der Neubau ausgenommen ist, wie bei der deutschen Mietpreisbremse oder dem kurzlebigen katalanischen Gesetz, ist der Schaden so klein, dass vernünftige Ökonomen darüber streiten, ob es ihn überhaupt gibt.
Und nein, bei dem, was man sich von ihm erhofft. Er macht bestimmte Mietverhältnisse bezahlbar und rationiert den Zugang zu ihnen. Von einer bezahlbaren Stadt ist das weit entfernt. Die harte Berliner Variante ließ die Zahl der Wohnungsinserate binnen Wochen um mehr als die Hälfte schrumpfen. Solange sie galt, stiegen die Mieten in dem Segment, das sie nicht erreichte, um neun Prozent und in der Nachbarstadt um zwölf Prozent, und vier von fünf Inseraten nannten eine Miete über der Obergrenze. Drei Jahre nach ihrem Ende waren die Wohnungen, die sie erfasst hatte, um 10 bis 15 Prozent teurer, als der Vergleich des ifo mit anderen Städten erwarten lässt. Die weiche, dauerhafte Stockholmer Variante erzeugt eine Warteschlange von neun Jahren und einen Schwarzmarkt mit 72 Prozent Aufschlag. Wien, mit Abstand das beste dieser Systeme, erreicht sein Ergebnis über das Eigentum an den Wohnungen statt über einen Mietdeckel. Trotzdem vergibt es bis zu 45 Punkte dafür, dass man schon lange dort lebt.
Die Alternative klingt weniger befriedigend, weil sie langsamer wirkt. Baut man über lange Zeit genug, sinken die Mieten: Austin hat es geschafft, während in den fünf Metropolregionen, die je Einwohner weniger als ein Drittel so viel bauten wie Austin, die Mieten um 6 bis 23 Prozent stiegen. Es ist eine Politik, die sich erst nach Jahren auszahlt und bei der es kein Band gibt, das man feierlich durchschneiden kann. Deshalb gewinnt das Instrument mit der sofortigen Wirkung immer wieder Wahlen. Doch die Entscheidung fällt nicht zwischen Handeln und Nichtstun, sondern zwischen einer Politik, die den Menschen am Tisch hilft, und einer, die denen hilft, die noch draußen stehen.
Eine Frage lässt dieser Beitrag offen. Argentinien hob im Dezember 2023 sein Mietgesetz auf, und die Zahl der Mietangebote in Buenos Aires hat sich mehr als verdoppelt51, worauf sich nun alle auf der einen Seite dieses Streits berufen. Doch die einzige kausale Studie ist ein nicht begutachtetes Arbeitspapier, dessen Autoren ihren Preisschätzungen weniger trauen als ihren Angebotsschätzungen, und es betrifft eine Zeit, in der das Land zugleich 211 Prozent Inflation und eine Rezession erlebte51. Die Aufhebung kann sich durchaus als das beste natürliche Experiment des Jahrzehnts erweisen. Ein Beleg ist sie noch nicht.
Quellen
-
Bostadsförmedlingen i Stockholm, „Summering av året 2025“, abgerufen am 24. September 2026. Durchschnittliche Wartezeit 9,0 Jahre; 20.861 vergebene Wohnungen; 894.592 Registrierte, davon 88.918 aktiv. ↩︎ ↩︎
-
Bostadsförmedlingen i Stockholm, „Hur lång tid tar det att få en bostad genom oss?“, abgerufen am 24. September 2026. ↩︎ ↩︎
-
Gesetz zur Neuregelung gesetzlicher Vorschriften zur Mietenbegrenzung vom 11. Februar 2020, Artikel 1 (MietenWoG Bln), Gesetz- und Verordnungsblatt für Berlin vom 22. Februar 2020, S. 50. Der Beschluss des Bundesverfassungsgerichts (unten) gibt die §§ 1–11 wieder, außer der Mietentabelle in § 6, die in Drucksache 18/2347 steht; § 3 Abs. 1 Satz 1 enthält den Mietenstopp. ↩︎
-
Abgeordnetenhaus von Berlin, Drucksache 18/2347, Gesetzentwurf, 28. November 2019. Die Mietentabelle in § 6 Abs. 1, ihre Herleitung aus dem Mietspiegel 2013 und die Schätzung von rund 1,5 Millionen erfassten Wohnungen. ↩︎
-
Anja M. Hahn, Konstantin A. Kholodilin und Sofie R. Waltl, „Die unmittelbaren Auswirkungen des Berliner Mietendeckels: Wohnungen günstiger, aber schwieriger zu finden“, DIW Wochenbericht 8/2021, S. 117–124. Abbildung 3 für die wöchentlichen Mediane der Anzeigen: 698,5 vor der Ankündigung, 619 zwischen Ankündigung und Inkrafttreten, 263 in den vier Wochen danach. ↩︎ ↩︎ ↩︎
-
Mathias Dolls, Clemens Fuest, Florian Neumeier und Daniel Stöhlker, „Ein Jahr Mietendeckel: Wie hat sich der Berliner Immobilienmarkt entwickelt?“, ifo Schnelldienst 3/2021, 74. Jahrgang, 17. März 2021, S. 26–32. Die neun Prozent sind die Veränderung der durchschnittlichen Angebotsmieten; Fußnote 3 für die 80 Prozent und die Klausel mit zwei Mieten in Inseraten. ↩︎ ↩︎
-
Senat von Berlin, „Sicher-Wohnen-Hilfe für Mieterinnen und Mieter“, Pressemitteilung, 20. April 2021. Zu Schattenmietverträgen, zur Rückzahlung der Differenz, zu den zinslosen Darlehen und zur Schätzung von rund 40.000 Berlinerinnen und Berlinern, die Hilfe brauchen könnten. ↩︎ ↩︎
-
Bundesverfassungsgericht, Beschluss des Zweiten Senats vom 25. März 2021 – 2 BvF 1/20, 2 BvL 4/20, 2 BvL 5/20, ECLI:DE:BVerfG:2021:fs20210325a.2bvf000120. Tenor und Leitsätze 2–3. ↩︎
-
Mathias Dolls, Clemens Fuest, David Gstrein, Carla Krolage und Florian Neumeier, „Die Kosten des Regulierungsrisikos am Berliner Wohnungsmarkt“, ifo Schnelldienst digital 7(13), 14. August 2026, S. 1–7; zugrunde liegt das CESifo-Arbeitspapier Nr. 12851. ↩︎ ↩︎
-
Jordi Jofre-Monseny, Rodrigo Martínez-Mazza und Mariona Segú, „Effectiveness and supply effects of high-coverage rent control policies“, Regional Science and Urban Economics 101 (2023), 103916, DOI 10.1016/j.regsciurbeco.2023.103916. Zitiert nach der angenommenen Fassung als IEB-Arbeitspapier. ↩︎
-
Rebecca Diamond, Tim McQuade und Franklin Qian, „The Effects of Rent Control Expansion on Tenants, Landlords, and Inequality: Evidence from San Francisco“, NBER-Arbeitspapier 24181, Januar 2018. Die Wohlfahrtszahlen, der stadtweite Mietanstieg um 5,1 Prozent und der Rückgang des stadtweiten Mietangebots um sechs Prozent stehen in dieser Fassung, nicht im veröffentlichten Artikel. ↩︎ ↩︎ ↩︎
-
Rebecca Diamond, Tim McQuade und Franklin Qian, „The Effects of Rent Control Expansion on Tenants, Landlords, and Inequality: Evidence from San Francisco“, American Economic Review 109(9), September 2019, S. 3365–3394, DOI 10.1257/aer.20181289. Die Zahlen nach Herkunft stehen auf S. 17 des angenommenen Manuskripts. ↩︎
-
§ 556d BGB, Zulässige Miethöhe bei Mietbeginn, mit §§ 556e und 556f zur Vormiete und zu den Ausnahmen für Wohnungen, die nach dem 1. Oktober 2014 erstmals genutzt und vermietet wurden, und für die erste Vermietung nach umfassender Modernisierung. Die auf dieser Grundlage erlassenen Rechtsverordnungen müssen nun spätestens am 31. Dezember 2029 außer Kraft treten. ↩︎
-
Claus Michelsen und Andreas Mense, Evaluierung der Mietpreisbremse, Endbericht des DIW Berlin für das Bundesministerium der Justiz und für Verbraucherschutz, 15. Dezember 2018. S. 31 zum Rückgang der Mieten bei der Einführung, S. 48 zur Wirkung auf den Neubau. ↩︎
-
Andreas Mense, Claus Michelsen und Konstantin A. Kholodilin, „Rent Control, Market Segmentation, and Misallocation: Causal Evidence from a Large-Scale Policy Intervention“, Journal of Urban Economics 134 (März 2023), 103513, DOI 10.1016/j.jue.2022.103513. Die Befunde nach der frei zugänglichen Fassung als DIW-Diskussionspapier 1832, 2019; der Zeitschriftentext ist nicht frei verfügbar. ↩︎
-
Johanna Neuhoff, Jan Sun (Oxford Economics) und Matthias Lehmann-Richter (HWR Berlin), Empirische und rechtswissenschaftliche Untersuchung des möblierten Mietwohnungsmarktes, Schlussbericht im Auftrag des Bundesministeriums der Justiz, Juni 2023, S. 7. ↩︎
-
Konstantin A. Kholodilin, „Rent Control Effects through the Lens of Empirical Research: An almost complete review of the literature“, DIW-Diskussionspapier Nr. 2026, 5. Dezember 2022. Veröffentlicht in Journal of Housing Economics 63 (2024), 101983, DOI 10.1016/j.jhe.2024.101983. ↩︎
-
Richard Arnott, „Time for Revisionism on Rent Control?“, Journal of Economic Perspectives 9(1), Winter 1995, S. 99–120, DOI 10.1257/jep.9.1.99. Die 93,5 Prozent stammen von ihm, mit Verweis auf die Umfrage von Alston, Kearl und Vaughan unter Mitgliedern der American Economic Association von 1990; sie zählt uneingeschränkte und eingeschränkte Zustimmung zusammen. ↩︎ ↩︎
-
David H. Autor, Christopher J. Palmer und Parag A. Pathak, „Housing Market Spillovers: Evidence from the End of Rent Control in Cambridge, Massachusetts“, Journal of Political Economy 122(3), Juni 2014, S. 661–717, DOI 10.1086/675536. Laut veröffentlichtem Abstract geht etwa ein Viertel der Wertsteigerung von Wohnimmobilien in Cambridge (insgesamt 7,8 Milliarden Dollar) auf das Ende der Regulierung zurück. ↩︎
-
David H. Autor, Christopher J. Palmer und Parag A. Pathak, „Housing Market Spillovers: Evidence from the End of Rent Control in Cambridge Massachusetts“, NBER-Arbeitspapier 18125, Juni 2012, S. 7. ↩︎
-
En mer flexibel hyresmarknad, SOU 2025:65, Statens offentliga utredningar, 28. Mai 2025, S. 98 und 107. Den Aufschlag von 72 Prozent im Großraum Stockholm (2016, nach Inseraten) zitiert die Untersuchung aus SOU 2017:86; die Schätzung von 200.000 stammt von Boverket. ↩︎
-
Statistik Austria, Wohnen 2025: Zahlen, Daten und Indikatoren der Wohnstatistik, nach dem Mikrozensus Wohnen 2025. S. 19 für die Anteile an den Wiener Haushalten (nicht an den Wohnungen); Übersicht 2.2 für die bisherige Dauer der Mietverträge in Österreich. ↩︎ ↩︎
-
Justin Kadi, Lisa Vollmer und Samuel Stein, „Post-neoliberal housing policy? Disentangling recent reforms in New York, Berlin and Vienna“, European Urban and Regional Studies 28(4), 2021, S. 353–374, DOI 10.1177/09697764211003626. Tabelle 1 für den Vergleich der Mietbelastung; zitiert nach dem angenommenen Manuskript. ↩︎ ↩︎ ↩︎
-
Stadt Wien – Wiener Wohnen, Wohnungsvergabe NEU: Vergaberichtlinien für geförderte und Gemeindewohnungen, Version 5.4, 19. Juni 2026, über die Wohnberatung Wien. Zwei Jahre ununterbrochener Hauptwohnsitz in Wien; der Wien-Bonus vergibt bis zu 45 Punkte für die Wohndauer; Bewerber unter 25 ohne eigenen Hauptmietvertrag erhalten 50. ↩︎
-
Wiener Wohnbauförderungs- und Wohnhaussanierungsgesetz (WWFSG 1989), § 11, der die Förderungswürdigkeit zum Zeitpunkt des Erwerbs des Rechts an einer geförderten Wohnung verlangt und keine spätere Überprüfung vorsieht. ↩︎
-
Vienna.at, „Gemeindewohnung in Wien: Zehn Fragen zum günstigen Wohnen im Gemeindebau“, 15. Mai 2017. Wiener-Wohnen-Sprecherin Renate Billeth: Das Einkommen wird beim Einzug geprüft und hat auf bestehende Mietverhältnisse keine Auswirkung. ↩︎
-
Clark Center Forum, Housing in New York, Umfrage unter dem US-Expertenpanel, 12. November 2025. Die Zahlen sind nach Sicherheit gewichtet, ebenso die vollständige Verteilung in der Datentabelle der Grafik. ↩︎
-
Clark Center Forum, Gentrification, Umfrage unter dem europäischen Expertenpanel, 30. April 2019. Die Zahlen sind nach der angegebenen Sicherheit der Befragten gewichtet. ↩︎
-
City of Houston, Ordinance Notes for Platting, 19. August 2026, S. 11–14: Durchschnittsbildung bis hinunter zu 1.400 Quadratfuß sowie Ausgleichsfreiflächen für Grundstücke unter 3.500 Quadratfuß in der Stadt und unter 5.000 im Umland unter städtischer Zuständigkeit (extraterritorial jurisdiction). ↩︎
-
City of Houston, Code of Ordinances, Kapitel 42, §§ 42-197 bis 42-202, zur Sonderregel für Mindestgrundstücksgrößen je Block (eine oder zwei Straßenseiten) und je Gebiet (mindestens fünf Straßenseiten); maßgeblich ist die Größe, die mindestens 70 Prozent der bestehenden Grundstücke erreichen, in Denkmalbezirken 60 Prozent. ↩︎
-
Joseph Gyourko, Jonathan Hartley und Jacob Krimmel, „The Local Residential Land Use Regulatory Environment Across U.S. Housing Markets: Evidence from a New Wharton Index“, NBER-Arbeitspapier 26573, Dezember 2019, Tabelle 5 für Houston. Veröffentlicht in Journal of Urban Economics 124 (2021), 103337, DOI 10.1016/j.jue.2021.103337; zitiert nach dem Arbeitspapier. ↩︎
-
Eigene Berechnung nach den 1-Jahres-Schätzungen des American Community Survey, Tabelle B25064 (Median-Bruttomiete) und Tabelle B19013 (Median-Haushaltseinkommen), für die zehn Metropolregionen der Grafik unten, 2010 und 2024, abgerufen am 24. September 2026 über data.census.gov. ↩︎
-
Statistics Bureau of Japan, Verbraucherpreisindex auf Basis 2020, langfristige Preisindizes nach Positionen, nationale Jahresdurchschnitte 1970–2025, Reihe „House rent, private“ (e-Stat statInfId 000032103938), abgerufen am 24. September 2026. ↩︎
-
Tokyo Metropolitan Government, Tokyo Statistical Yearbook 2024, Tabelle 2-1, Bevölkerung von Tokio (Tokyo-to) und ihr Anteil an der Gesamtbevölkerung. ↩︎
-
Eigene Berechnung: Wohnungsbestand Tokios laut Housing and Land Survey 2023 (7,67 Millionen 2018, 8,20 Millionen 2023) gegenüber den Nettozugängen an Wohnungen in England 2018/19 bis 2022/23 laut MHCLG Live Table 120 und den Bevölkerungsschätzungen des ONS. Etwa 7,6 neue Wohnungen netto je 1.000 Einwohner und Jahr in Tokio gegenüber 4,2 in England. ↩︎
-
Statistics Bureau of Japan, Housing and Land Survey 2023, Grundauszählung zu Wohnungen und Haushalten, 25. September 2024, Abschnitt 7 zu den Mieten: „借家の1か月当たり家賃は7.1%の増加“. ↩︎
-
Ministry of Land, Infrastructure, Transport and Tourism, Immobilienpreisindex (Real Estate Price Index), saisonbereinigt, Durchschnitt 2010 = 100; Eigentumswohnungen in Tokio (Tokyo-to), Dezemberwerte 2012 bis 2025. ↩︎
-
Eigene Berechnung nach dem gesamten Wohnungsbestand laut Housing and Land Survey 2023 und der Baubeginnstatistik des MLIT für die Fiskaljahre 2018–2022: Nettozugänge von etwa 527.800 im Jahr gegenüber durchschnittlich 875.105 Baubeginnen. Die steuerliche Nutzungsdauer eines Wohnhauses aus Holz beträgt 22 Jahre (National Tax Agency). ↩︎
-
Eigene Berechnung nach dem Building Permits Survey des US Census Bureau, jährliche Dateien für Metropolregionen und CBSAs, und den Bevölkerungsschätzungen Vintage 2025; genehmigte Wohneinheiten je 1.000 Einwohner, Jahresdurchschnitt 2021–2025, abgerufen am 24. September 2026. ↩︎
-
Zillow Observed Rent Index, geglättet, all homes plus multifamily, Reihen für Metropolregionen, August 2022 bis August 2026, abgerufen am 24. September 2026. Der ZORI ist ein Wiederholungsmietindex der Angebotsmieten bei Neuvermietung, nicht der Mieten, die bestehende Mieter zahlen. ↩︎ ↩︎
-
Brian Greaney, „Housing Constraints and Spatial Misallocation: Comment“, American Economic Journal: Macroeconomics 18(2), April 2026, S. 409–428, DOI 10.1257/mac.20230141. ↩︎
-
Chang-Tai Hsieh und Enrico Moretti, „Housing Constraints and Spatial Misallocation“, American Economic Journal: Macroeconomics 11(2), April 2019, S. 1–39, DOI 10.1257/mac.20170388. ↩︎
-
Gabrielle Fack, „Pourquoi les ménages à bas revenus paient-ils des loyers de plus en plus élevés ? L’incidence des aides au logement en France (1973-2002)“, Économie et Statistique 381–382, 2005, S. 17–40. Das englischsprachige Gegenstück ist „Are housing benefit an effective way to redistribute income? Evidence from a natural experiment in France“, Labour Economics 13(6), 2006, S. 747–771, DOI 10.1016/j.labeco.2006.01.001. ↩︎
-
Robert Collinson und Peter Ganong, „How Do Changes in Housing Voucher Design Affect Rent and Neighborhood Quality?“, American Economic Journal: Economic Policy 10(2), Mai 2018, S. 62–89, DOI 10.1257/pol.20150176. Der Text der Studie schreibt die Zahl als „$0.46 cents“; gemeint sind 46 Cent. ↩︎
-
Essi Eerola und Teemu Lyytikäinen, „Housing Allowance and Rents: Evidence from a Stepwise Subsidy Scheme“, Scandinavian Journal of Economics 123(1), 2021, S. 84–109, DOI 10.1111/sjoe.12396. Anhang B der Fassung als Arbeitspapier rechnet Kangasharju (2010) mit denselben Daten nach und kann sein Ergebnis nicht reproduzieren; das Hauptergebnis ist, dass die Mieten an den Schwellen des Zuschusses nicht springen. ↩︎
-
Statistisches Bundesamt, Wohngeldstatistik: Empfängerhaushalte am 31. Dezember (651.825 im Jahr 2022; 1.173.550 im Jahr 2023) und Gesamtausgaben (1.825,0 Millionen Euro 2022; 4.317,1 Millionen Euro 2023). Die Ausgaben erhebt ab dem Berichtsjahr 2013 das BMWSB, und die Zahlen für 2022–2025 enthalten den befristeten Heizkostenzuschuss. ↩︎
-
Konstantin A. Kholodilin, „Long-Term, Multicountry Perspective on Rental Market Regulations“, Housing Policy Debate 30(6), 2020, S. 994–1015, DOI 10.1080/10511482.2020.1789889. Getrennte Indizes für Mietregulierung, Kündigungsschutz und Wohnraumbewirtschaftung in 101 Ländern, 1910–2020. S. 997 zu vermieteten und leeren Wohnungen in Deutschland, mit Verweis auf Kholodilin, Mense und Michelsen (2017); S. 1007 für die Zitate. ↩︎ ↩︎
-
§ 573 BGB, Ordentliche Kündigung des Vermieters, der eine Kündigung zum Zweck der Mieterhöhung ausschließt; § 575 erlaubt eine Befristung nur aus den dort genannten Gründen. ↩︎
-
Mariona Segú, „The impact of taxing vacancy on housing markets: Evidence from France“, Journal of Public Economics 185 (2020), 104079, DOI 10.1016/j.jpubeco.2019.104079. Die Studie schätzt Wirkungen auf Leerstand und Preise, nicht auf Mieten. ↩︎
-
Tomaso Duso, Claus Michelsen, Maximilian Schaefer und Kevin Ducbao Tran, „Airbnb and rental markets: Evidence from Berlin“, Regional Science and Urban Economics 106 (2024), 104007, DOI 10.1016/j.regsciurbeco.2024.104007. Die 30 Euro im Monat stammen aus der Fassung als Arbeitspapier, Bristol Economics Discussion Paper 21/746, 2021. ↩︎
-
Martin Elfert und Stephan L. Thomsen, „The Impact of the Chainsaw-Liberation on the Rental Housing Market in Buenos Aires“, Hannover Economic Papers 741, Leibniz Universität Hannover, 1. September 2025. Ein Arbeitspapier, nicht begutachtet; die Autoren halten ihre eigenen Preisschätzungen für weniger robust als ihre Angebotsschätzungen. ↩︎ ↩︎